En un contexto en que la mayoría cree que en los próximos meses sus ingresos caerán y su endeudamiento será peor, esta columna destaca que los hogares, particularmente los de ingresos bajos y medios, “inician esta crisis cargando importantes deudas, sin protecciones frente a los cobros de intereses ni muchas salidas institucionales que les permitan buscar soluciones acordes a sus posibilidades”. Las desigualdades en los créditos de consumo “pueden terminar por profundizar aún más la precariedad de los hogares de menores ingresos” explican la autora y el autor.
En una Prensa a comienzos de junio Gonzalo Edwards, Decano de la Facultad de Economía y Negocios de la Universidad San Sebastián explicó por qué había tanto endeudamiento en Chile: “la gente se endeudada no porque los endeuden, sino porque ellos se endeudan. El gran responsable de endeudarse por encima de lo que pueden pagar son los adultos mayores de 18 años” (ver aquí)
La declaración fue repudiada por los usuarios de las redes sociales. Se acusó al Decano de “no entender” que el endeudamiento en Chile es una estrategia a la que muchos hogares deben recurrir para poder llegar a fin de mes; y de ignorar la angustia que provoca la deuda a las personas, sobre todo en el contexto de crisis económica.
Sobre la base de los estudios de sociología y antropología económica, este texto propone una forma distinta de entender el rol de la deuda en los hogares chilenos.
En vez de asumir a priori cómo usamos el crédito, lo que esta perspectiva busca es entender las estrategias de la economía doméstica y el papel que la deuda juega en ese contexto.
Para ello, proponemos explorar el acceso a los créditos de consumo a partir de tres puntos:
1) la desigualdad en el acceso a distintas condiciones de endeudamiento,
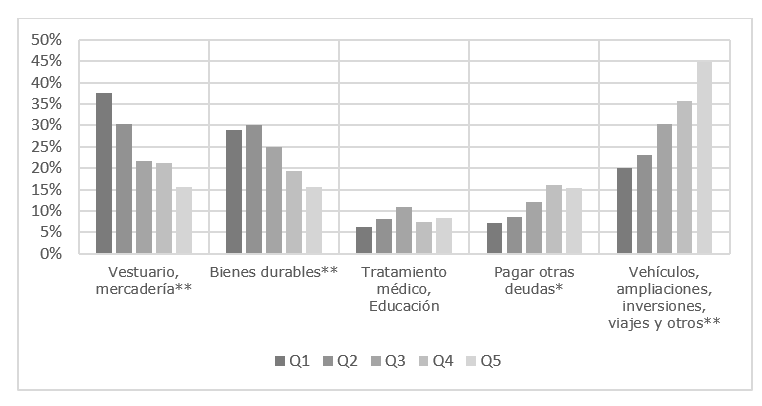
2) la desigualdad en el uso declarado de los créditos
y 3) la desigualdad en la presión mensual sobre los ingresos que representan las deudas para los hogares.
Esta columna resume los principales hallazgos de una investigación basada en los datos de la última década de la Encuesta Financiera de Hogares (EFH) (2007, 2011, 2014 y 2017; n= 16.938) del Banco Central de Chile (ver: Gómez y Pérez-Roa, 2020).
DEUDA Y BICICLETEO
Según la reciente encuesta del termómetro social (DESOC, Centro de Microdatos y COES, junio 2020), la percepción de que en los próximos tres meses los ingresos de los hogares disminuirán y las deudas aumentarán, es mayoritaria. En efecto, cerca de la mitad de los encuestados (49,6%) cree que en los próximos meses su endeudamiento será peor, mientras que un 44,4% señala que estará igual de endeudado que en la actualidad.
La deuda -contrariamente a lo sugerido por el decano Edwards- no parece ser un desajuste en los comportamientos de gasto en relación con los ingresos. Los instrumentos de endeudamiento son una estrategia que permite a los hogares maniobrar las diferencias entre el costo de la vida y los ingresos percibidos. Es una estrategia práctica de administración de la economía doméstica que busca, al mismo tiempo, mantener a los acreedores medianamente satisfechos (por ejemplo, sin cerrar nuestras fuentes de crédito) y sostener un nivel de vida básico. Este es el popular “bicicleteo” que las familias realizan para sostener su economía doméstica, y que atañe a un uso normalizado del crédito, que deja pensarse como una inversión y comienza a adquirir el estatus de una cuenta “básica” (Marambio-Tapia, 2018), un costo regular de la economía del hogar.
Ahora bien, a pesar de la percepción masificada de que el endeudamiento es un recurso extendido para poder sostener la economía doméstica en un contexto donde los salarios no alcanzan para cubrir el costo de la vida (Stecher y Sisto, 2020), no todos los hogares chilenos se enfrentan a las mismas condiciones de endeudamiento y estrés financiero.
Los hogares de ingresos medios y bajos acceden a créditos con mayores costos, usan los instrumentos para responder a sus necesidades básicas y cargan con un mayor peso financiero que los hogares más ricos. En cambio, los hogares de ingresos altos usan los créditos para adquirir bienes de estatus o acceder al mercado financiero.
Estas desigualdades en el mercado de créditos de consumo serán las que exploraremos analizando tres de sus principales expresiones en los distintos estratos socioeconómicos. En particular, nos enfocaremos en los créditos de consumo, los que comprenden las tarjetas de créditos y prestamos de consumo (o avances en efectivo) que entregan las casas comerciales y la banca, así como las líneas de crédito que otorgan estas últimas instituciones.
DESIGUALDADES DE ACCESO
Acceder al mercado del crédito en Chile no parece una tarea muy difícil. En las estaciones de metro, a la salida de las grandes tiendas e incluso a través de plataformas virtuales podemos encontrar a un vendedor que ofrece créditos con el único requisito de presentar el carné de identidad, y una evaluación rápida de DICOM.
Esta facilidad de acceso se observa en la expansión de tarjetas de crédito disponibles en Chile. Según los datos de la Superintendencia de Bancos e Instituciones Financieras (SBIF) a enero del 2020 existían 14,4 millones de tarjetas de crédito emitidas, lo que sugiere que gran parte de los mayores de 18 años son poseedores de una tarjeta de crédito.
La masificación en el acceso a los créditos de consumo puede explicarse dada la entrada de las de instituciones no bancarias (casas comerciales o retail) al mercado de los cre?ditos de consumo que han favorecido el acceso al cre?dito a una poblacio?n que histo?ricamente se encontraba marginada (Barros, 2009; Marambio-Tapia 2011).
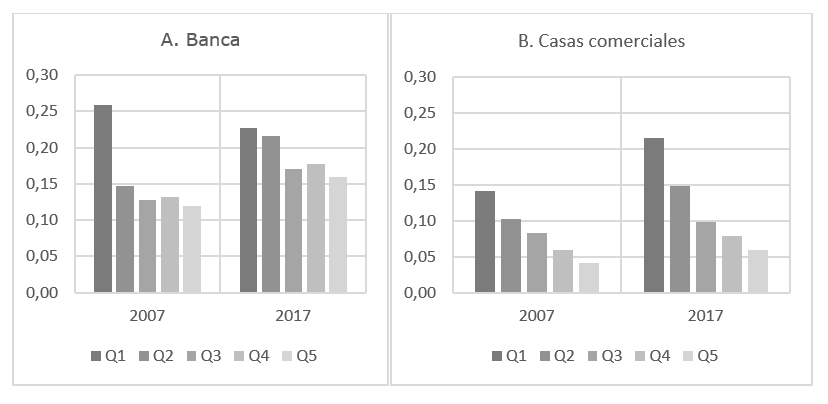
Esta apertura del mercado del crédito a los hogares de menores de ingresos se observa claramente en el gráfico 1, que muestra el porcentaje de hogares con créditos de consumo de la banca y casas comerciales, organizados por ingreso. En la parte izquierda se observa que la banca otorga preferentemente créditos a los hogares de ingresos más altos, mientras en la parte derecha, se Notas que los créditos otorgados por las casas comerciales. Si bien, las deudas de casas comerciales están transversalmente presentes en los hogares chilenos estas se concentran en los quintiles de menos ingresos.
¿Cómo varió el acceso a los créditos de consumo durante la década? Mientras la banca mantuvo una distribución similar, los créditos de casas comerciales parecen haber bajado su prevalencia en los hogares, disminuyendo en promedio un 10% del 2007 al 2017 (Banco Central, 2018).
Gráfico 1
Porcentaje de hogares con créditos de consumo bancarios y de casas comerciales según quintil de ingreso (2007-2017)
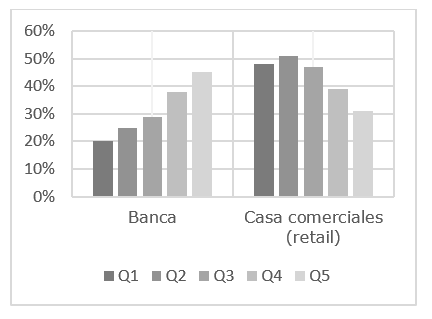
Fuente: Elaboración propia a partir de la EFH 2007, 2011, 2014 y 2017 (n=16.938).
Notas: Los datos corresponden a valores predichos de modelos logit con efectos fijos de años y su interacción con los quintiles. Ambos modelos incluyen factores de expansión y errores estándares robustos. Las diferencias entre el primer quintil y el último son estadísticamente significativas (p<.001)
Lo que tenemos entonces es algo que podríamos llamar como un sistema de crédito de doble entrada: aquellos con más ingreso acceden a créditos de bancos y casas comerciales, los hogares de menos ingresos dependen en mayor medida de los préstamos otorgados por las grandes tiendas y supermercados. Esto significa también que accedemos a condiciones regulatorias muy distintas.
Las casas comerciales y tiendas entregan créditos de consumo sin mayores exigencias salariales, traspasando, en mayor medida, el riesgo de esta operación directamente al usuario a través de altas tasas de interés, de la venta de seguros “atados” sin consentimiento, de los cobros abusivos por mantención de tarjetas, de la firma de contratos que no están a la vista del cliente (ver: Arellano y Sallaberry, 2019).
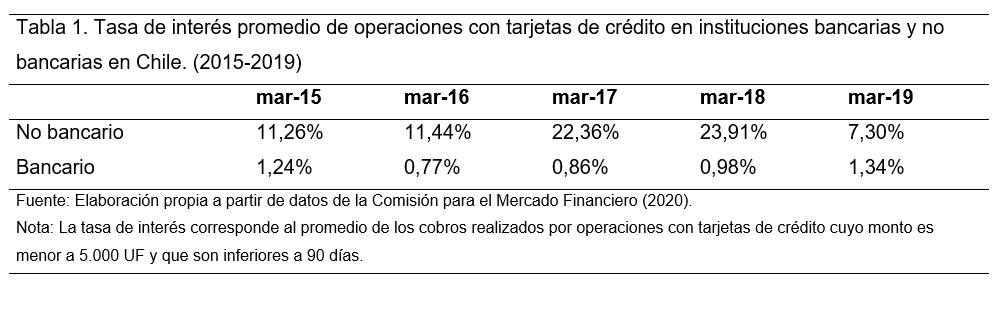
A modo de ejemplo, la tabla 1 muestra que la tasa de interés promedio de las tarjetas de crédito bancarias y no bancarias (principalmente retail) a marzo de cada año. Las instituciones no bancarias cobran una tasa de interés sustantivamente más elevada que las instituciones bancarias, lo que se traduce en un mayor costo por el mismo crédito para quienes se endeudan en instituciones no bancarias. Al no existir una intendencia especial para regular el retail financiero, estas malas prácticas son difíciles de fiscalizar. Por ende, los deudores de este sistema no solo son estadísticamente los más pobres, sino también cuentan con menor protección contra los ya conocidos abusos de este sistema financiero.